Como funcionam as taxas de juros no financiamento imobiliário (e como simular sua parcela em minutos)
Entenda como as taxas de juros afetam o valor final do seu financiamento e simule sua parcela comparando os principais bancos com o simulador da Peixoto.
"Quanto vai ficar minha parcela?" é a primeira pergunta de quem decide financiar um imóvel — e também a que mais gera decisões erradas quando respondida sem cuidado. A parcela mensal é só a ponta visível de um cálculo bem mais completo, que envolve sistema de amortização, taxa de juros e prazo. Entender como isso funciona muda completamente a forma como você compara propostas de bancos diferentes.
SAC ou Price: o sistema de amortização muda tudo
Os dois sistemas mais usados no financiamento imobiliário brasileiro são o SAC (Sistema de Amortização Constante) e a Tabela Price.
No SAC, você amortiza sempre o mesmo valor do saldo devedor a cada mês, o que faz os juros — calculados sobre o saldo restante — diminuírem com o tempo. Resultado: a parcela começa mais alta e vai caindo mês a mês.
Na Price, a parcela é fixa do início ao fim do contrato, o que facilita o planejamento mensal, mas concentra o pagamento de juros nos primeiros anos — ou seja, você demora mais para começar a "atacar" o valor principal da dívida.
Nenhum dos dois é melhor de forma absoluta: SAC tende a custar menos no total, enquanto Price entrega previsibilidade de parcela. A escolha certa depende do quanto sua renda comporta uma parcela inicial mais alta.
O que realmente influencia a taxa que o banco te oferece
A taxa de juros não é igual para todo mundo — mesmo dentro do mesmo banco. Ela varia conforme:
-
Relacionamento com o banco: ter conta, salário ou outros produtos financeiros ali costuma reduzir a taxa oferecida.
-
Valor de entrada: quanto maior a entrada, menor o risco para o banco — e, geralmente, menor a taxa.
-
Renda comprovada e histórico de crédito: score e estabilidade de renda pesam diretamente na proposta.
-
Uso do FGTS: pode reduzir o valor financiado e, consequentemente, o custo total de juros.
Por isso, duas pessoas comprando o mesmo imóvel podem sair com propostas de financiamento bem diferentes — e é exatamente aí que compensa comparar mais de uma instituição antes de decidir.
O erro mais comum: olhar só a parcela e ignorar o CET
Muita gente compara propostas de financiamento olhando apenas o valor da parcela mensal. O problema é que esse número, sozinho, esconde taxas administrativas, seguros obrigatórios e o efeito acumulado dos juros ao longo do contrato. O indicador que mostra o custo real é o CET — Custo Efetivo Total, que todo banco é obrigado a informar.
Para comparar propostas de forma justa, o CET é sempre mais confiável do que a parcela isolada — principalmente em contratos longos, de 20 ou 30 anos, onde pequenas diferenças de taxa representam dezenas de milhares de reais ao final.
Simule sua parcela com dados reais, sem sair do lugar
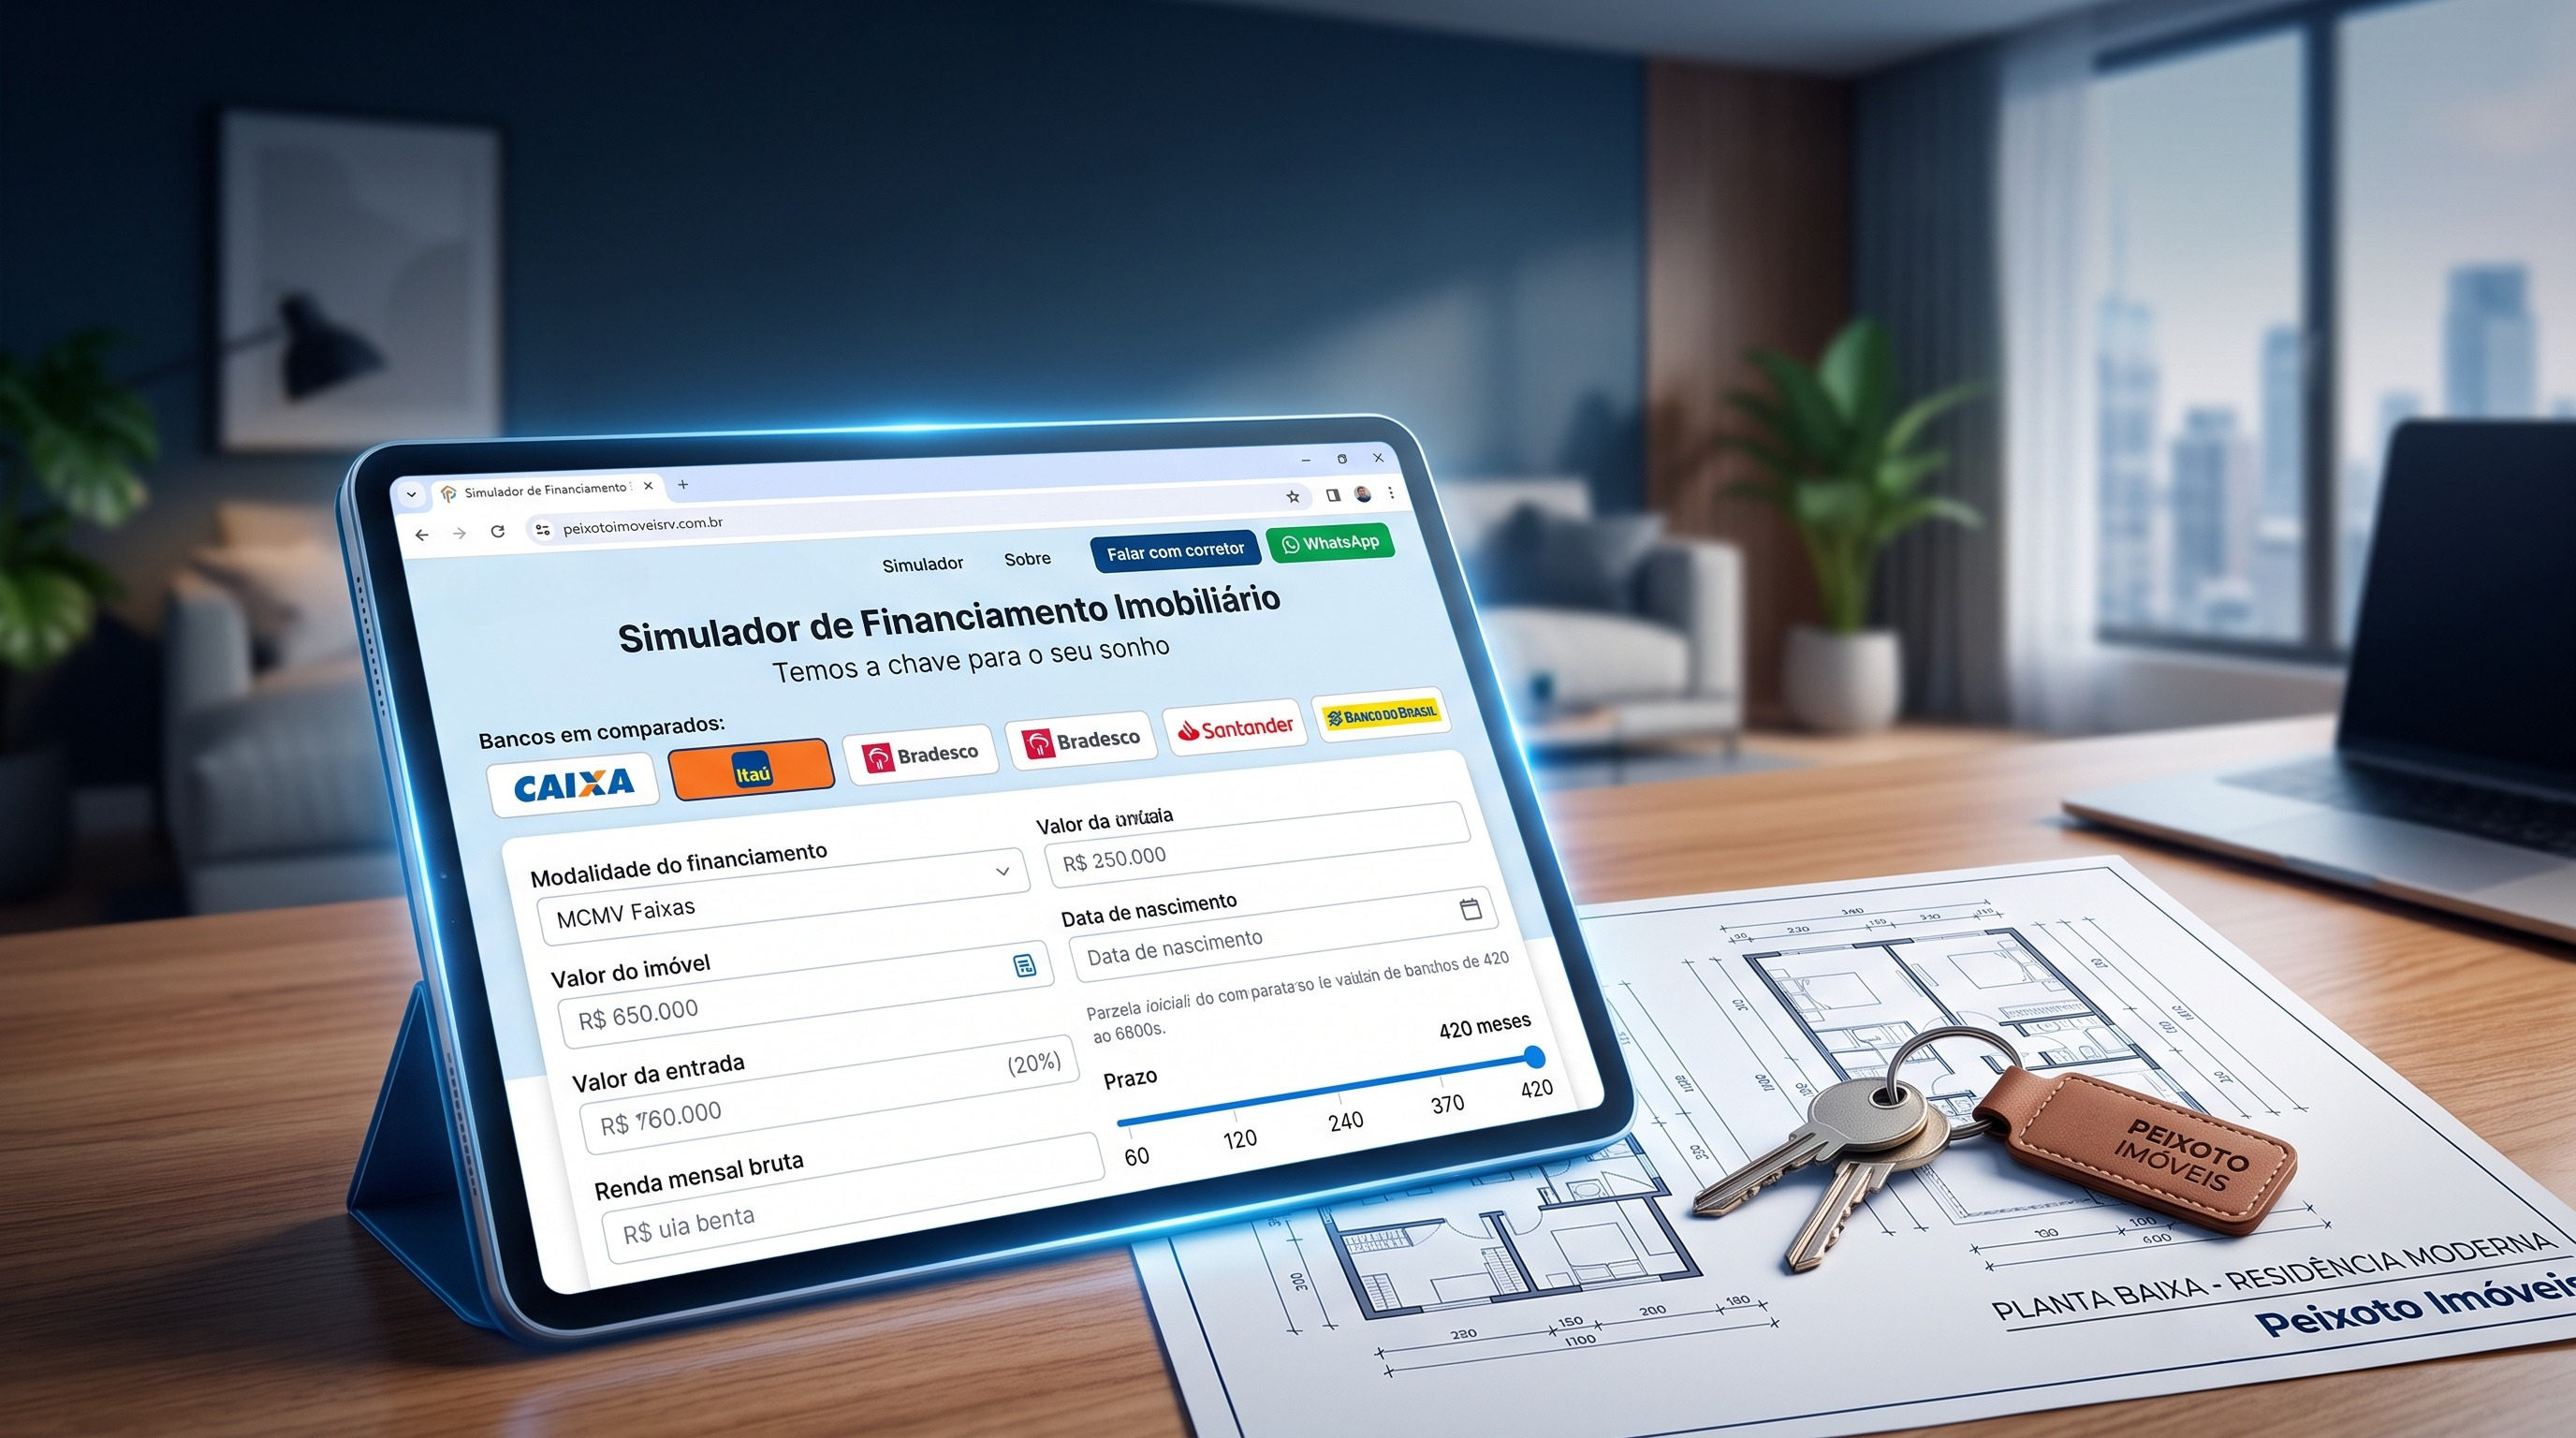
Em vez de fazer essa conta na mão ou depender de uma única proposta de banco, a Peixoto disponibiliza um simulador de financiamento próprio, que compara taxas atualizadas dos principais bancos de forma simples e segura: simulador.peixotoimoveisrv.com.br.
Em poucos minutos, você consegue visualizar diferentes cenários de parcela, prazo e entrada — e chegar até um corretor já com uma noção clara do que cabe no seu orçamento, em vez de descobrir isso só na hora de assinar a proposta.
Quer simular seu financiamento agora, com taxas reais e atualizadas?
Acesse o simulador da Peixoto Imóveis e converse com nosso time para transformar a simulação em uma proposta concreta.
Conteúdo do blog direto no seu e-mail
As melhores análises e artigos toda semana.
- 1 e-mail por semana
- Sem spam · cancele quando quiser